Calcolo moderno dei prezzi nel settore della grafica pubblicitaria – Parte 2: Analisi del margine di contribuzione
Nella prima parte della nostra serie dedicata al calcolo dei prezzi abbiamo esaminato il metodo del costo pieno. Sebbene a prima vista questa sia la variante più semplice di calcolo, è al contempo anche molto imprecisa. Ad esempio, l’usura delle attrezzature spesso può solo essere stimata: chi può sapere con esattezza quando sarà necessario un nuovo acquisto? Un altro problema del calcolo dei costi completi è che non tiene conto dell’attuale carico di lavoro dell’azienda. Se, ad esempio, sono disponibili capacità inutilizzate, può essere opportuno accettare anche commesse che, con un calcolo a costi pieni, non sarebbero redditizie. Per rappresentare meglio la realtà nel calcolo, si ricorre molto più spesso al calcolo del margine di contribuzione. Questo metodo distingue tutti i costi in costi fissi e costi variabili.
Costi fissi
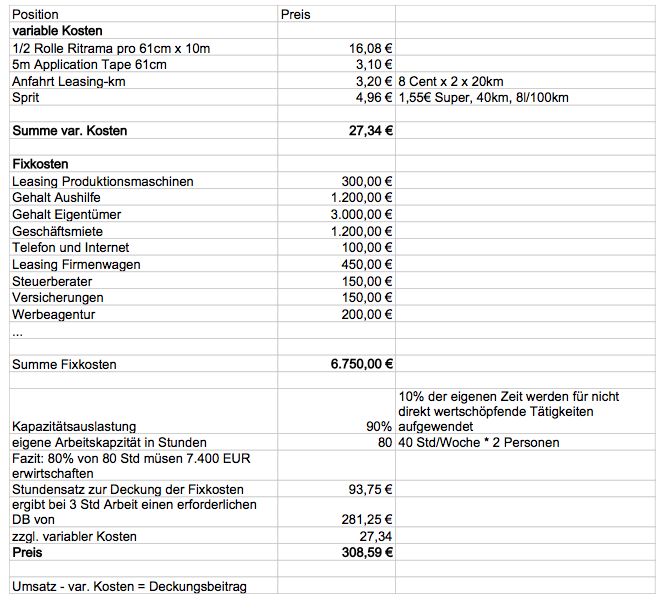
I costi fissi sono tutti quei costi che si sostengono in ogni caso, indipendentemente dal fatto che si evada o meno un ordine. Si tratta, ad esempio, di affitti, stipendi, canoni di leasing e altri contratti con costi fissi che non sono facilmente riducibili.
Costi variabili
I costi variabili sono tutti i costi legati alla produzione degli ordini e che sorgono solo durante la produzione effettiva. Si tratta, ad esempio, dei costi dei materiali, ma possono essere anche costi di manodopera, ad esempio quando si ricorre a collaboratori freelance con fatturazione oraria. Questi devono essere pagati solo mentre si lavora effettivamente
Margine di contribuzione
Il margine di contribuzione è la differenza tra il fatturato e i costi variabili. Questo importo deve essere sufficientemente elevato alla fine del mese per coprire tutti i costi fissi
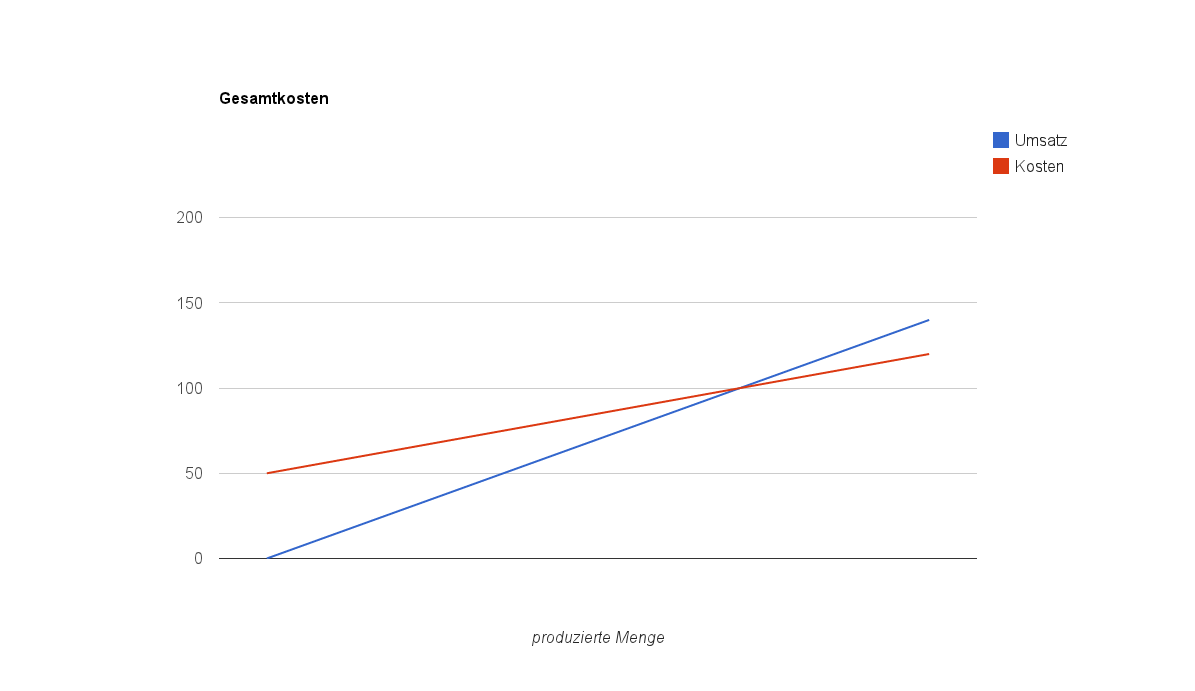
Nel grafico riportato, i costi totali in funzione della quantità prodotta sono indicati in rosso, mentre il fatturato è indicato in blu. Quando la produzione è pari a 0, si sostengono comunque costi fissi pari a 50. Il punto in cui il fatturato e i costi si incrociano è il punto di pareggio. Solo a partire da questo punto l’azienda realizza un utile.
Costi fissi
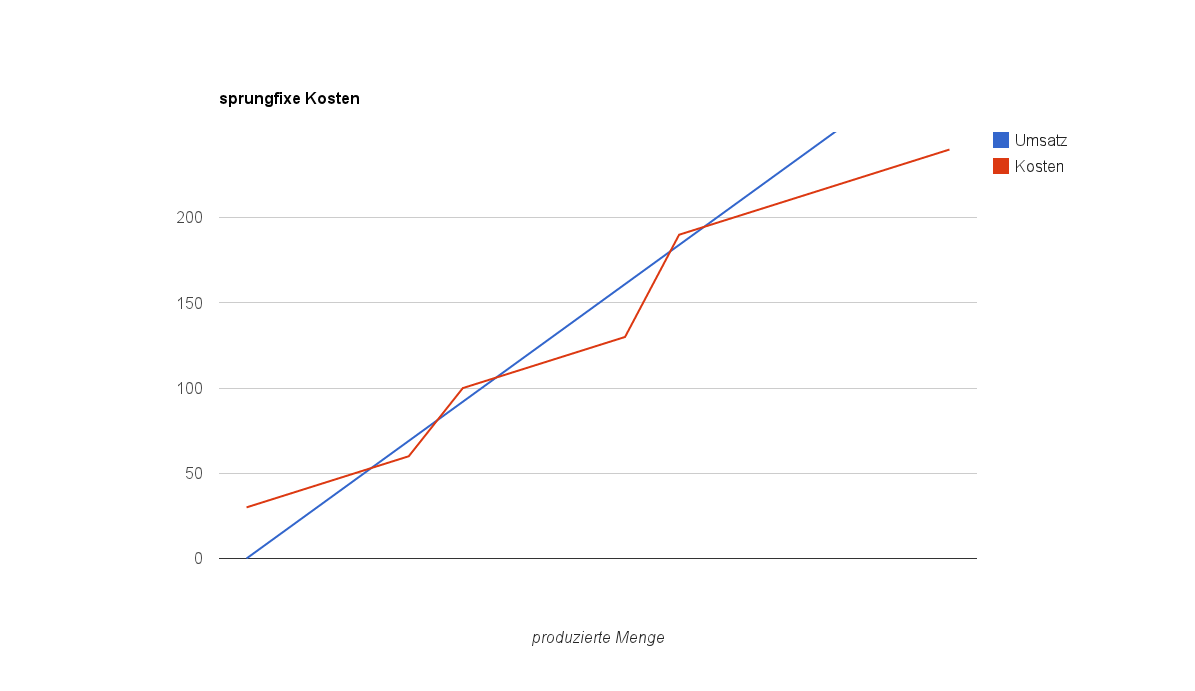
In pratica, la quantità prodotta non può essere aumentata a piacimento senza aumentare contemporaneamente anche i costi fissi. Ciò avviene, ad esempio, con l’assunzione di un nuovo dipendente o l’affitto di locali commerciali più ampi. A partire da una certa quantità prodotta, quindi, anche i costi fissi aumentano di norma in modo repentino. Si tratta in questo caso dei costi fissi a scatto. L’azienda si trova spesso in zona di profitto, ma raggiunge il limite della propria capacità produttiva. Se tale limite viene superato anche solo di poco, i costi fissi a scatto fanno sì che si scivoli nuovamente in zona di perdita e solo con un corrispondente aumento del fatturato è possibile recuperare tali costi.
Ripartire i costi tra costi fissi e costi variabili
Di norma, le aziende cercano di mantenere i costi fissi il più bassi possibile per poter generare profitti anche in periodi di crisi e reagire in modo flessibile ai cambiamenti. A tal fine, esistono diverse possibilità per convertire una parte limitata dei costi fissi in costi variabili, ad esempio:
- collaboratori esterni retribuiti a ore, anziché dipendenti a tempo indeterminato che devono essere retribuiti indipendentemente dal carico di lavoro
- Car sharing con fatturazione a chilometro anziché canone mensile di leasing per le auto aziendali di proprietà
- Esternalizzazione di alcune attività, ad esempio affidandosi a un fornitore di servizi contabili che richiede un importo fisso per ogni fattura, anziché gestire internamente la contabilità
- Contratti di assistenza per stampanti con fatturazione a pagina anziché una rata di leasing fissa indipendentemente dall’utilizzo
Costi e investimenti
In generale, gli investimenti (ad esempio l'acquisto di un plotter da taglio) non sono considerati costi, ma vengono contabilizzati come immobilizzazioni (attivo immobilizzato). Di norma, tali investimenti vengono ammortizzati fiscalmente nell'arco di diversi anni. Anche questi ammortamenti contabili devono quindi essere inclusi nel calcolo del margine di contribuzione. Spetta a voi decidere se classificare gli ammortamenti come costi fissi o variabili. Un plotter da taglio, che sostituite ogni 4 anni con un modello più recente, va chiaramente attribuito ai costi fissi, poiché ogni mese perde una quota uguale del suo valore. La situazione è diversa, ad esempio, nel caso di una pressa a trasferimento per tazze, il cui manicotto riscaldante è un componente soggetto a usura che deve essere sostituito dopo alcune migliaia di tazze. In questo caso, gli ammortamenti devono essere considerati costi variabili in funzione della quantità prodotta. Per motivi fiscali, spesso è opportuno non considerare gli investimenti come immobilizzazioni, ma ricorrere al leasing. In questo caso, gli investimenti diventano effettivamente costi, il che offre da un lato vantaggi fiscali e, dall’altro, benefici in termini di liquidità e di bilancio. Grazie alla cosiddetta «riduzione del bilancio», queste macchine non figurano tra le immobilizzazioni, il che riduce il totale di bilancio e aumenta quindi la quota di capitale proprio. Questo indicatore è importante, ad esempio, per le banche nella concessione di crediti.
Utile e margine di contribuzione
In generale, bisogna essere consapevoli del fatto che il margine di contribuzione non equivale all’utile dell’azienda. Spesso i fondatori di aziende pensano: «Se acquisto un prodotto per 10 EUR e lo vendo a 20 EUR, ho realizzato un utile di 10 EUR». In realtà, questi 10 EUR rappresentano il margine di contribuzione. L’utile si manifesta sempre solo alla fine del mese, quando tutti i costi variabili e fissi sono stati detratti dal fatturato.