Cálculo moderno de precios en el sector de la publicidad, parte 2: cálculo del margen de contribución
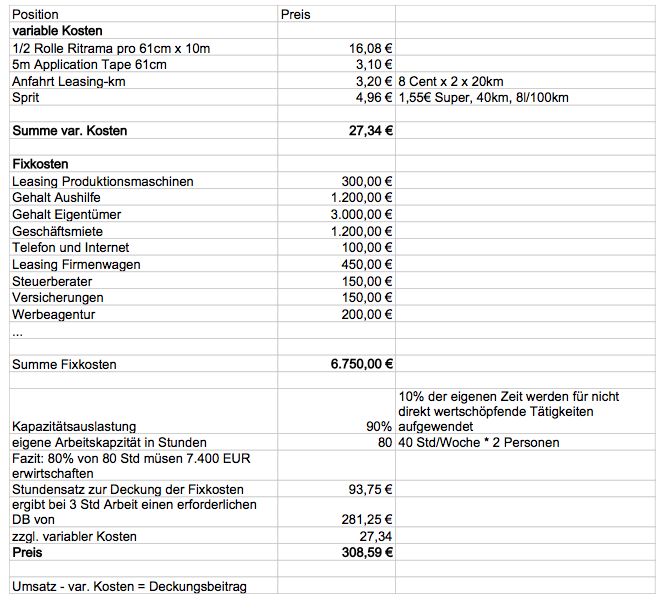
En la primera parte de nuestra serie sobre cálculos de precios, hemos analizado el cálculo de costes totales. Aunque a primera vista esta es la variante más sencilla de cálculo, también es una variante muy imprecisa. Por ejemplo, el desgaste de los equipos a menudo solo puede estimarse: ¿quién sabe cuándo será necesario exactamente adquirir uno nuevo? Otro problema del cálculo de costes total es que no tiene en cuenta la carga de trabajo actual de la empresa. Si, por ejemplo, hay capacidad libre, puede tener sentido aceptar también pedidos que, con un cálculo de costes total, no serían rentables. Para reflejar mejor la realidad en el cálculo, se recurre con mucha más frecuencia al cálculo del margen de contribución. Este distingue todos los costes en costes fijos y costes variables.
Costes fijos
Los costes fijos son todos aquellos que se producen en cualquier caso, independientemente de si se procesa un encargo o no. Se trata, por ejemplo, del alquiler, los salarios, las cuotas de leasing y otros contratos con costes fijos que no se pueden reducir fácilmente.
Costes variables
Los costes variables son todos aquellos relacionados con la producción de pedidos y que solo se generan durante la producción activa. Se trata, por ejemplo, de los costes de material, pero también pueden ser costes de mano de obra, como cuando se recurre a colaboradores autónomos con facturación por horas. Estos solo deben pagarse mientras realmente están trabajando
Margen de contribución
El margen de contribución es la diferencia entre la facturación y los costes variables. Este importe debe ser lo suficientemente elevado al final del mes como para cubrir todos los costes fijos
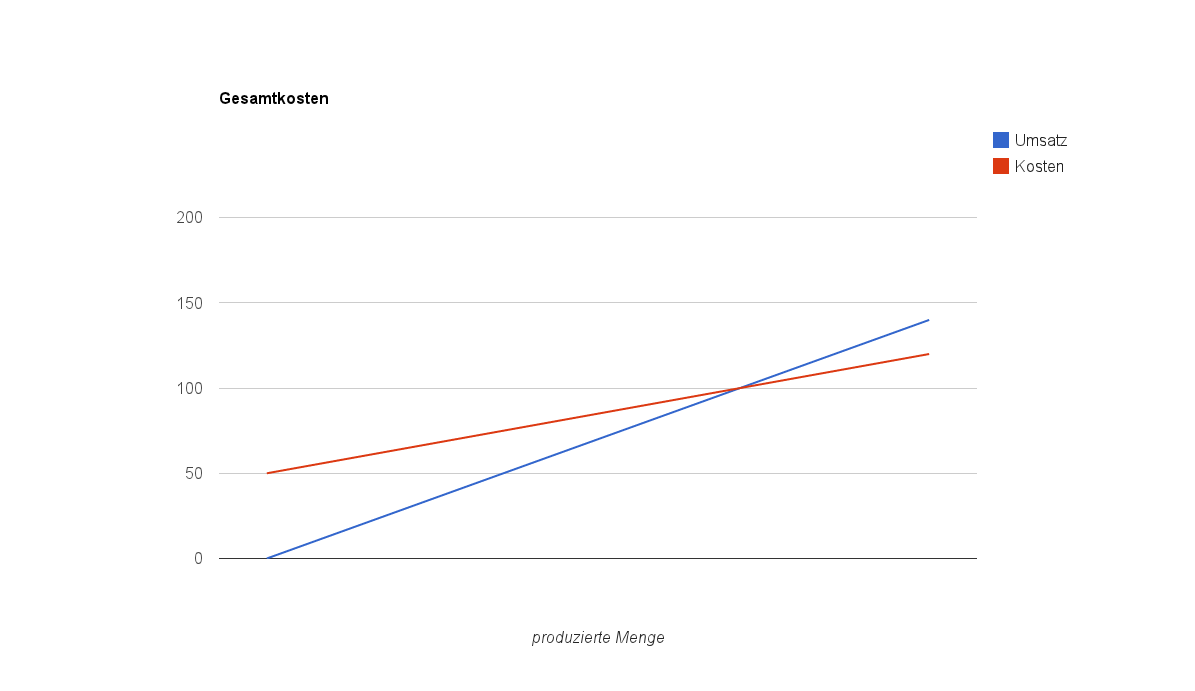
En el gráfico que se muestra, los costes totales en función de la cantidad producida aparecen en rojo, mientras que los ingresos aparecen en azul. Cuando la producción es 0, se siguen incurriendo en costes fijos por valor de 50. El punto en el que se cruzan los ingresos y los costes es el umbral de rentabilidad. Solo a partir de ese punto la empresa empieza a obtener beneficios.
Costes fijos de umbral
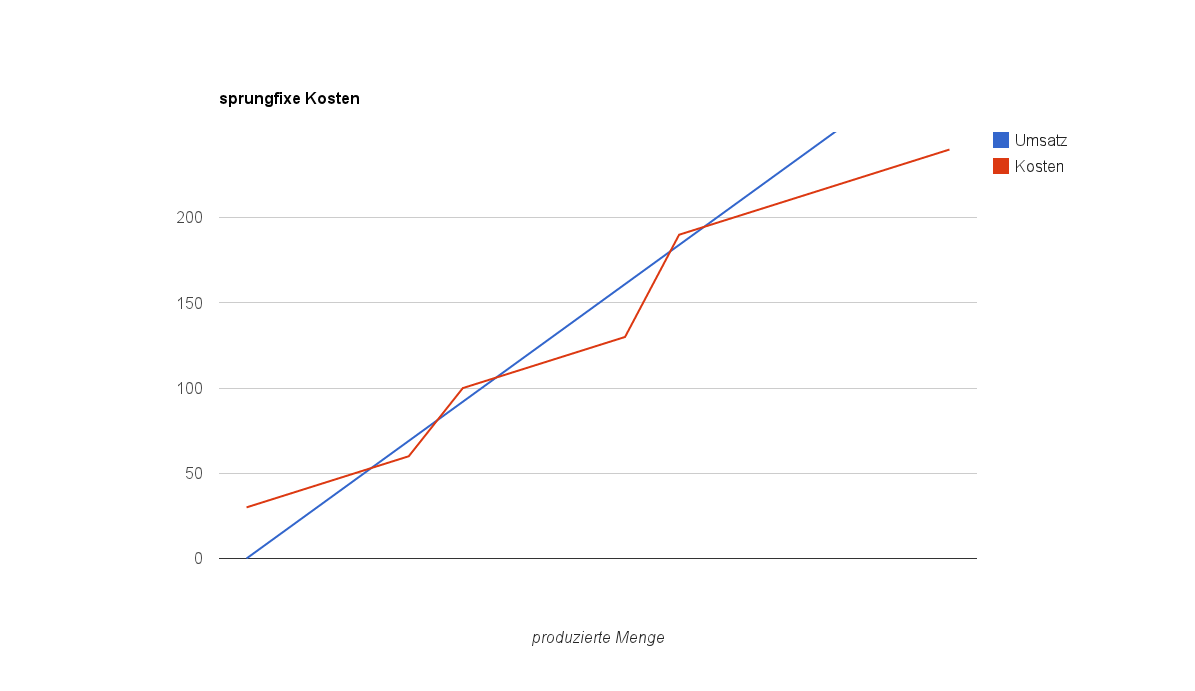
En la práctica, la cantidad producida no puede aumentarse indefinidamente sin que, al mismo tiempo, aumenten también los costes fijos. Esto ocurre, por ejemplo, al contratar a un nuevo empleado o al alquilar unas oficinas más grandes. A partir de una determinada cantidad producida, los costes fijos suelen aumentar de forma brusca. Estos son los costes fijos escalonados. La empresa suele encontrarse en la zona de beneficios, pero llega al límite de su capacidad. Si este se supera por poco, los costes fijos escalonados hacen que se vuelva a caer en la zona de pérdidas y solo con un aumento correspondiente de la facturación se pueden compensar de nuevo dichos costes.
Distribuir los costes entre costes fijos y costes variables
Por regla general, las empresas intentan mantener los costes fijos lo más bajos posible para poder seguir generando beneficios incluso en épocas difíciles y reaccionar con flexibilidad ante los cambios. Para ello, existen diversas posibilidades de convertir una parte limitada de los costes fijos en costes variables, por ejemplo:
- trabajadores autónomos a los que se les paga por horas, en lugar de empleados fijos a los que hay que pagar independientemente de la carga de trabajo
- Servicio de coche compartido con facturación por kilómetro, en lugar de una cuota mensual de leasing por un coche de empresa propio
- Externalización de áreas, por ejemplo, un proveedor de servicios de contabilidad que cobra una cantidad determinada por factura, en lugar de contar con un departamento de contabilidad propio
- Contratos de servicio para impresoras en los que se factura por página, en lugar de una cuota fija de leasing independiente del uso
Costes e inversiones
En general, las inversiones (por ejemplo, la compra de un plotter de corte) no se consideran costes, sino que se contabilizan como activos fijos. Por norma general, estas inversiones se amortizan fiscalmente a lo largo de varios años. Estas amortizaciones contables también deben incluirse en el cálculo del margen de contribución. En este sentido, debe definir usted mismo si contabiliza las amortizaciones como costes fijos o como costes variables. Un plotter de corte que sustituye cada cuatro años por un modelo más actual se debe clasificar claramente como coste fijo, ya que cada mes pierde una parte igual de su valor. La situación es diferente, por ejemplo, en el caso de una prensa de transferencia para tazas, cuyo manguito calefactor es una pieza de desgaste que debe sustituirse tras varios miles de tazas. En este caso, las amortizaciones deben considerarse costes variables en función del volumen de producción. Por motivos fiscales, a menudo tiene sentido no contabilizar las inversiones como activos fijos, sino recurrir al arrendamiento financiero. En este caso, las inversiones se convierten efectivamente en costes, lo que ofrece, por un lado, ventajas fiscales y, por otro, beneficios en cuanto a liquidez y en el balance. Gracias a la denominada «reducción del balance», estas máquinas no figuran en el activo fijo, lo que reduce el total del balance y, por lo tanto, aumenta el coeficiente de fondos propios. Este indicador es importante, por ejemplo, para los bancos a la hora de conceder créditos.
Beneficio y margen de contribución
En general, hay que tener claro que el margen de contribución no es lo mismo que el beneficio de la empresa. A menudo, los fundadores de empresas piensan: «Si compro un producto por 10 EUR y lo vendo por 20 EUR, he obtenido un beneficio de 10 EUR». En realidad, esos 10 EUR corresponden al margen de contribución. El beneficio siempre aparece al final del mes, una vez que se han deducido todos los costes variables y fijos de la facturación.