Calcul moderne des prix dans le secteur de la signalétique – 2e partie : analyse de la marge contributive
Dans la première partie de notre série consacrée au calcul des prix, nous avons abordé le calcul des coûts complets. Si, à première vue, il s'agit de la méthode la plus simple, elle n'en reste pas moins très imprécise. Ainsi, l’usure des équipements, par exemple, ne peut souvent qu’être estimée : qui sait exactement quand un nouvel achat sera nécessaire ? Un autre problème du calcul des coûts complets réside dans le fait qu’il ne tient pas compte du taux d’utilisation actuel de l’entreprise. Si, par exemple, des capacités sont disponibles, il peut être judicieux d’accepter des commandes qui ne seraient pas rentables dans le cadre d’un calcul au coût complet. Afin de mieux refléter la réalité dans le calcul, on recourt beaucoup plus souvent au calcul de la marge contributive. Celui-ci distingue les coûts fixes des coûts variables.
Coûts fixes
Les coûts fixes sont tous les coûts qui sont engagés dans tous les cas, que l’on traite une commande ou non. Il s’agit par exemple du loyer, des salaires, des mensualités de crédit-bail et d’autres contrats comportant des coûts fixes qui ne peuvent pas être réduits facilement.
Coûts variables
Les coûts variables sont tous les coûts liés à la production des commandes et qui ne sont engagés que lors de la production active. Il s’agit par exemple des coûts de matières premières, mais cela peut également concerner les coûts de main-d’œuvre, notamment lorsque l’on fait appel à des collaborateurs indépendants facturant à l’heure. Ceux-ci ne doivent être rémunérés que pendant le temps où ils travaillent effectivement.
Marge contributive
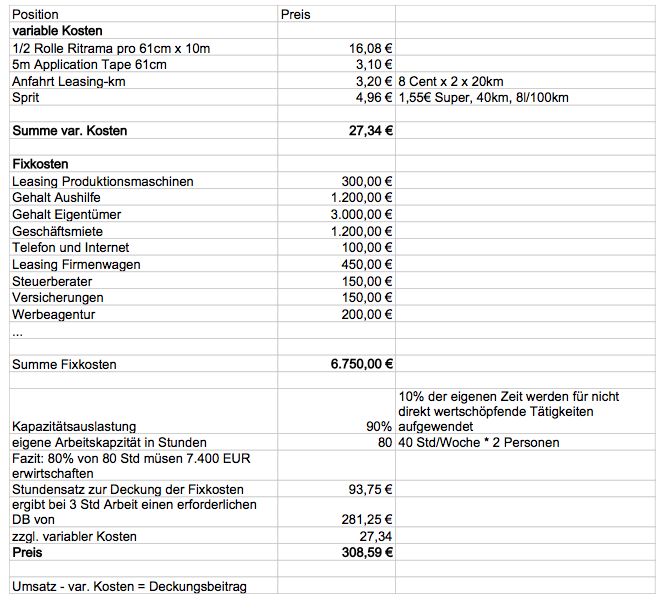
La marge contributive correspond à la différence entre le chiffre d'affaires et les coûts variables. À la fin du mois, ce montant doit être suffisamment élevé pour couvrir l'ensemble des coûts fixes
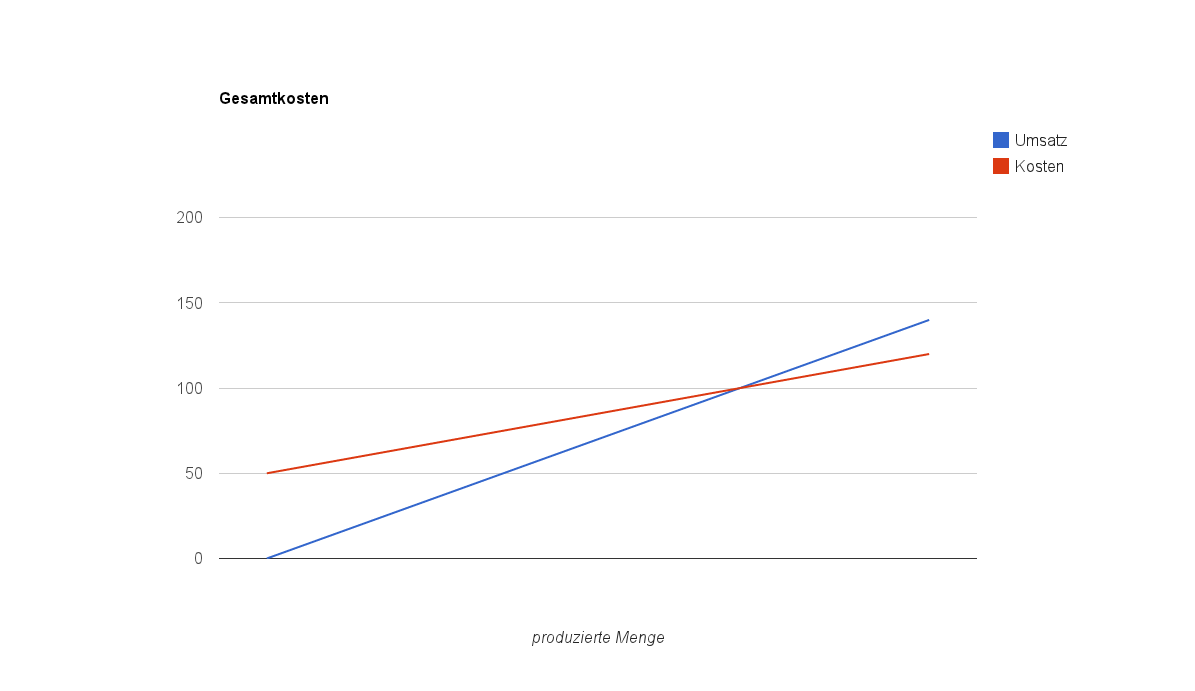
Sur le graphique affiché, les coûts totaux, qui varient en fonction de la quantité produite, sont représentés en rouge, tandis que le chiffre d'affaires est représenté en bleu. Lorsque la production est nulle, des coûts fixes de 50 sont tout de même à supporter. Le point d'intersection entre le chiffre d'affaires et les coûts correspond au seuil de rentabilité. Ce n'est qu'à partir de ce point que l'entreprise réalise des bénéfices.
Coûts fixes à seuil
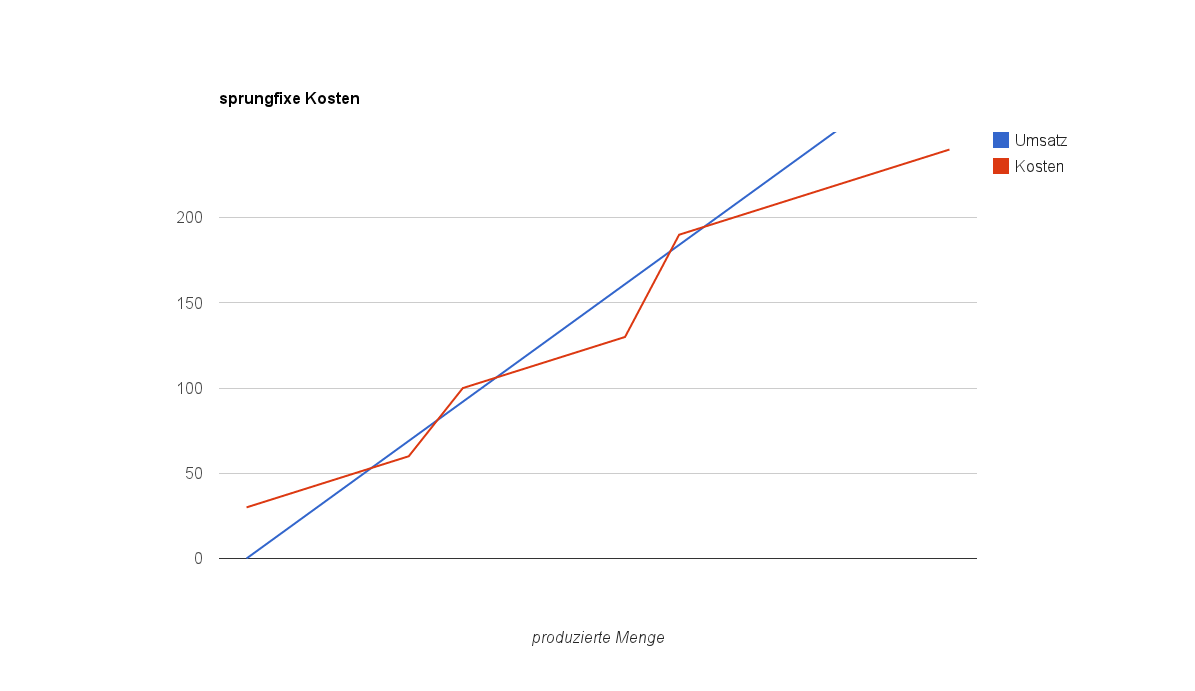
Dans la pratique, il n’est pas possible d’augmenter la quantité produite à volonté sans augmenter simultanément les coûts fixes. Cela se traduit par exemple par l’embauche d’un nouveau collaborateur ou la location de locaux plus spacieux. À partir d’une certaine quantité produite, les coûts fixes augmentent donc généralement de manière brutale. Il s’agit alors des coûts fixes à seuil. L’entreprise se trouve alors souvent en zone de bénéfice, mais atteint ses limites de capacité. Si celles-ci sont dépassées de justesse, les coûts fixes à seuil font replonger l’entreprise dans la zone de perte, et ce n’est qu’avec une augmentation correspondante du chiffre d’affaires que ces coûts fixes à seuil peuvent être compensés.
Répartir les coûts entre coûts fixes et coûts variables
En règle générale, les entreprises s'efforcent de maintenir leurs coûts fixes au niveau le plus bas possible afin de pouvoir continuer à générer des bénéfices même en période difficile et de réagir avec souplesse aux changements. Il existe différentes possibilités de transformer une partie limitée des coûts fixes en coûts variables, par exemple :
- des collaborateurs indépendants rémunérés à l'heure, plutôt que des salariés permanents qui doivent être rémunérés quelle que soit la charge de travail
- Le covoiturage avec facturation au kilomètre plutôt qu’un loyer mensuel pour une voiture de fonction
- Externalisation de certains services, par exemple un prestataire comptable qui facture un montant fixe par facture, plutôt que de disposer de son propre service comptable
- Contrats de service pour les imprimantes facturés à la page plutôt qu’à un loyer fixe, indépendamment de l’utilisation
Coûts et investissements
En règle générale, les investissements (par exemple, l’achat d’un traceur de découpe) ne constituent pas des coûts, mais sont comptabilisés comme des immobilisations. Ces investissements font généralement l’objet d’un amortissement fiscal étalé sur plusieurs années. Ces amortissements comptables doivent alors également être pris en compte dans le calcul de la marge contributive. C’est à vous de déterminer si vous comptabilisez ces amortissements comme des coûts fixes ou des coûts variables. Un traceur de découpe que vous remplacez tous les 4 ans par un modèle plus récent doit clairement être classé parmi les coûts fixes, car il perd chaque mois une part égale de sa valeur. Il en va autrement, par exemple, pour une presse à transfert pour tasses, dont la manchette chauffante est une pièce d’usure qui doit être remplacée après quelques milliers de tasses. Dans ce cas, les amortissements doivent être considérés comme des coûts variables en fonction du volume de production. Pour des raisons fiscales, il est souvent judicieux de ne pas comptabiliser les investissements comme des immobilisations, mais de les financer par le biais d’un crédit-bail. Dans ce cas, les investissements deviennent effectivement des charges, ce qui offre d’une part des avantages fiscaux, et d’autre part des avantages en termes de trésorerie et de bilan. Grâce à ce que l'on appelle la « réduction du bilan », ces machines n'apparaissent pas dans les immobilisations, ce qui réduit le total du bilan et augmente ainsi le ratio de fonds propres. Cet indicateur est important, par exemple, pour les banques lors de l'octroi de crédits.
Bénéfice et marge contributive
De manière générale, il faut bien comprendre que la marge contributive n’est pas synonyme de bénéfice de l’entreprise. Souvent, les créateurs d’entreprise pensent : « Si j’achète un produit 10 EUR et que je le vends 20 EUR, j’ai réalisé un bénéfice de 10 EUR ». En réalité, ces 10 EUR correspondent à la marge contributive. Le bénéfice n’apparaît toujours qu’à la fin du mois, une fois que tous les coûts variables et fixes ont été déduits du chiffre d’affaires.